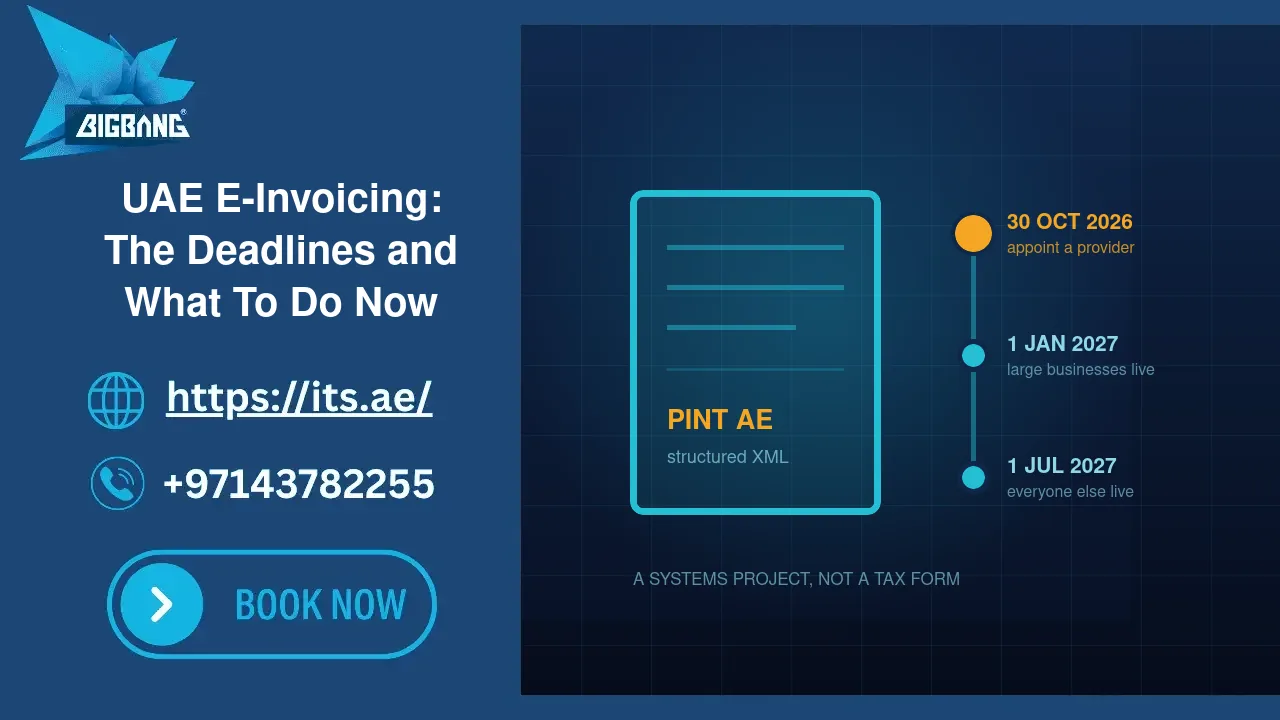
أغلب الشركات في الإمارات أدرجت هذا الملفّ تحت بند «شيء سيتولّاه المحاسب». وهذه قراءة خاطئة ومكلفة. فالفوترة الإلكترونية ليست تغييراً في طريقة تقديم الإقرارات، بل تغييرٌ في طريقة إصدار أنظمتك للفواتير: بصيغة مهيكلة، عبر طرف ثالث معتمَد، في الوقت شبه الحقيقي. ومحاسبك لا يستطيع تقديم ذلك. برمجياتك هي التي يجب أن تفعل.
والموعد الصارم الأول محدَّد: على الشركات التي تبلغ إيراداتها 50 مليون درهم فأكثر أن تكون قد عيّنت مزوّد خدمة معتمَداً بحلول 30 أكتوبر 2026. ومن عداها يلحق خلال سنة. في هذا المقال: الجدول الزمني، وما الذي يتغيّر تقنياً فعلاً، وما الذي تفعله الآن — من جهة الأنظمة لا من جهة الضريبة.
هذا إرشاد يتعلّق بالأنظمة والجاهزية، لا استشارة ضريبية ولا قانونية. تأكّد من انطباق القواعد على كيانك وإيراداتك وقطاعك تحديداً مع مستشار ضريبي مؤهَّل.
الخلاصة السريعة
تُطبّق الإمارات الفوترة الإلكترونية الإلزامية وفق النموذج الخماسي DCTCE القائم على Peppol (الرقابة والتبادل اللامركزي المستمرّ للمعاملات): تُصدَر الفواتير ملفّات XML مهيكلة بصيغة PINT AE، وتُتبادَل عبر مزوّد خدمة معتمَد (ASP) من وزارة المالية، مع إبلاغ الهيئة الاتحادية للضرائب بالبيانات الضريبية. والتطبيق على مراحل: الشركات الكبيرة (إيرادات 50 مليون درهم فأكثر) تعيّن مزوّدها بحلول 30 أكتوبر 2026 وتبدأ فعلياً في 1 يناير 2027. والشركات الأصغر تعيّن بحلول 31 مارس 2027 وتبدأ في 1 يوليو 2027. والجهات الحكومية من 1 أكتوبر 2027. ويسري ذلك على أي شخص يمارس أعمالاً في الدولة، مسجَّلاً في الضريبة أو غير مسجَّل، مع استثناءات، وتُفرض على المخالفة غرامات إدارية حدّدها قرار مجلس الوزراء رقم 106 لسنة 2025: 5,000 درهم عن كل شهر تأخّر في تعيين المزوّد أو تطبيق النظام، و100 درهم عن كل فاتورة لا تُصدَر عبره بحدّ أقصى 5,000 درهم شهرياً.
الجدول الزمني
مدّدت وزارة المالية موعد تعيين المزوّد للمرحلة الأولى من 31 يوليو 2026 إلى 30 أكتوبر 2026، استجابةً لملاحظات السوق التي طلبت خيارات تقنية أوسع وأسعاراً أكثر تنافسية. واقرأ هذا التمديد قراءة صحيحة: موعد بدء التطبيق لم يتحرّك. فالمرحلة الأولى تبدأ في 1 يناير 2027 كما هي. أُعطيت وقتاً أطول لاختيار مزوّد، لا وقتاً أطول لتكون جاهزاً.
التجريب — من 1 يوليو 2026. بدأت شركات مدعوّة التجربة، مع فتح المشاركة الطوعية لغيرها.
المرحلة الأولى — إيرادات 50 مليون درهم فأكثر. تعيين المزوّد بحلول 30 أكتوبر 2026، والإصدار الإلزامي من 1 يناير 2027.
المرحلة الثانية — إيرادات دون 50 مليون درهم. تعيين المزوّد بحلول 31 مارس 2027، والإصدار الإلزامي من 1 يوليو 2027.
المرحلة الثالثة — الجهات الحكومية. تعيين المزوّد بحلول 31 مارس 2027 كما في المرحلة الثانية، والإصدار الإلزامي من 1 أكتوبر 2027 (القرار الوزاري رقم 244 لسنة 2025، المادة 5).
وإن كنت في المرحلة الثانية فاحسب الأشهر بين اليوم و1 يوليو 2027. يبدو الرقم مريحاً وليس كذلك، لأسباب يشرحها ما يلي.
ما الذي يتغيّر فعلاً
مصطلح «الفوترة الإلكترونية» يضلّل الناس، لأن أغلب الشركات تظنّ أنها تمارسها سلفاً: فهي ترسل فواتير PDF بالبريد. وهذه ليست فوترة إلكترونية بالمعنى التنظيمي، والفرق هو جوهر الموضوع كلّه.
ملفّ PDF صورةٌ لفاتورة. يقرؤها إنسان ويعيد إدخال بياناتها في نظام آخر. أما في الإطار الجديد فالفاتورة مستند XML مهيكل مطابق لمخطّط PINT AE — مقروء آلياً، كل حقل فيه معرَّف، يُتحقَّق منه تلقائياً، ويُرفَض إن لم يطابق.
ولم تعد ترسل الفاتورة إلى عميلك مباشرةً. في نموذج Peppol يُرسل مزوّدك المعتمَد الفاتورةَ إلى مزوّد عميلك المعتمَد، فيسلّمها إلى عميلك. وتُبلَّغ الهيئة الاتحادية للضرائب بالبيانات الضريبية ضمن التدفّق نفسه. أنت ترسل إلى مزوّدك، والشبكة تتولّى الباقي.
والتحقّق يجري قبل التسليم لا بعده. اليوم، الفاتورة التي تحمل رقم رخصة خاطئاً أو ينقصها حقل تصل العميلَ رغم ذلك، ثم يعالج أحدهم الأمر لاحقاً. أما في النموذج الجديد فالفاتورة غير المطابقة تُرفَض عند البوابة. ولا تصل أصلاً.
وهذه النقطة الأخيرة هي التي توقع الشركات. فمشكلات جودة البيانات التي تحمّلتها سنوات — اسم عميل غير متّسق، ورقم تسجيل ضريبي مفقود، ووحدة قياس لم يوحّدها أحد — تكفّ عن كونها فوضى صغيرة وتصير فواتير فاشلة.
لماذا «المحاسب سيتولّاها» جواب خاطئ
الفوترة الإلكترونية مشروع أنظمة يرتدي ثوباً ضريبياً. والعمل المطلوب:
نظام الفوترة لديك يجب أن يُخرج ملفّاً مهيكلاً مطابقاً. فإن كنت تُصدر من برنامج محاسبة، فالمورّد يحتاج إلى دعم PINT AE — اسأله الآن، كتابةً، وبتاريخ محدَّد. وإن كنت تُصدر من نظام ERP، فربط حقولك بحقول المخطّط الإلزامية مشروعٌ قائم بذاته. وإن كنت تُصدر من Excel أو Word، فأنت تحتاج برمجيات مختلفة، وهذا قرار أكبر من خانة امتثال.
بياناتك الأساسية يجب أن تكون نظيفة. أسماء العملاء القانونية كما هي مسجَّلة. وأرقام التسجيل الضريبي موجودة وصحيحة. ورموز المنتجات ووحداتها موحَّدة. وهذا أكثر الأجزاء استهانةً به، وأكثرها استحالةً في الشهر الأخير، لأنه يقتضي العودة إلى العملاء لطلب معلومات لم تجمعها قطّ.
أنظمتك يجب أن تتّصل بمزوّد معتمَد. أي تكامل: اتصال بواجهة برمجية، وبيانات اعتماد، ومعالجة أخطاء، وسلوك محدَّد حين تتعذّر الشبكة. ولا بدّ من مسؤول عمّا يحدث حين تُرفَض فاتورة في الرابعة عصراً من آخر يوم في الشهر.
وفريقك يحتاج إجراءً جديداً. ماذا يحدث للفاتورة المرفوضة، ومن يصلحها، وكيف تعمل إشعارات الدائن، وماذا تفعل مع العميل الذي يصرّ على استلام PDF أيضاً.
ولا شيء من ذلك من عمل محاسبك. هي أنظمتك وبياناتك وعملياتك.
اختيار مزوّد الخدمة المعتمَد
المزوّد هو البوابة بين أنظمتك والشبكة، وهو القرار الذي يدور حوله موعد 30 أكتوبر فعلاً. ومعايير الاختيار العملية:
حالة الاعتماد. تأكّد أن المزوّد معتمَد من وزارة المالية، وتأكّد من ذلك عبر القائمة الرسمية لا عبر تسويق المزوّد نفسه.
التكامل مع ما تشغّله أصلاً. مزوّد لديه موصِّل مُجرَّب لبرنامج المحاسبة أو نظام ERP الذي تستعمله بعينه سيكلّف في التنفيذ أقلّ بكثير من مزوّد يتطلّب تطويراً مخصّصاً. اطلب عميلاً مرجعياً يشغّل برنامجك نفسه.
تسعير قائم على الحجم، مفهوماً بالكامل. السعر لكل مستند يبدو زهيداً حتى تضربه في عدد فواتيرك السنوي. اسأل ماذا يحدث عند تجاوز الشريحة، وهل تُحتسَب المستندات المرفوضة والمعادة مرّتين.
معالجة أخطاء تستطيع العيش معها. كيف تظهر حالات الرفض؟ هل يصل تنبيه إلى شخص، أم تجلس الفاتورة فاشلةً في طابور لا ينظر إليه أحد؟ هذا هو الفرق التشغيلي بين نظام يعمل ونظام يُضيّع إيراداتك بصمت.
الأرشفة. أين تُخزَّن الفواتير، وبأي صيغة، ولأي مدّة، وكيف تستخرجها إن غيّرت المزوّد.
ما تفعله في الأيام التسعين القادمة
مهما تكن مرحلتك، الترتيب واحد، وخطواته الأولى لا تكلّف شيئاً تقريباً:
1. حدّد مرحلتك. إيرادات 50 مليون درهم فأكثر تضعك في المرحلة الأولى بموعد مزوّد في 30 أكتوبر 2026 وبدء تطبيق في 1 يناير 2027. وتأكّد من تعريف «الإيرادات» مع مستشارك بدل الافتراض.
2. اسأل مورّد برمجياتك سؤالاً مباشراً. «هل سيدعم هذا المنتج الفوترة الإلكترونية بصيغة PINT AE عبر مزوّد معتمَد، وفي أي تاريخ؟» والجواب الغامض جوابٌ بذاته، ومعناه أن عليك النظر في البدائل الآن لا بعد ستة أشهر.
3. دقّق بيانات عملائك الأساسية. صدّر قائمة العملاء وافحص: الاسم القانوني، ورقم التسجيل الضريبي، والعنوان، وجهة الاتصال. وعُدّ الثغرات. هذا الرقم هو جدولك الزمني، لأن سدّها يعني مراسلة العملاء.
4. اجرد كل موضع تُصدَر منه فاتورة. أغلب الشركات تجد أكثر من واحد — نظام المحاسبة، وجدول في قسم المبيعات، وأداة منفصلة في فرع. وكلّها داخل النطاق.
5. رشّح مزوّدين واطلب أسعاراً. اثنين أو ثلاثة، بحجمك السنوي الفعلي، واطلب من كلٍّ عميلاً مرجعياً على برنامجك.
6. عيّن مسؤولاً داخلياً. شخصاً باسمه، لا لجنة. فالمشاريع التي تفشل هنا تفشل لأن أحداً لم يكن مسؤولاً حتى صار الموعد على بُعد ستة أسابيع.
الفرصة التي لا يذكرها أحد
مشاريع الامتثال تكلفة صافية عادةً. وهذا المشروع استثناء، لأن متطلّباته السابقة هي نفسها متطلّبات أتمتة كل ما يقع بعد الفوترة.
فمتى صارت بيانات فواتيرك مهيكلة ومقروءة آلياً، صارت مطابقة الفواتير بأوامر الشراء تلقائية، وصارت متابعة المتأخّرات تقريراً بدل أن تكون بعد ظهيرة كاملة، وصارت التسوية الشهرية التي يجريها أحدهم يدوياً مهمّةً مجدوَلة. والشركات التي تعامل هذا بوصفه تحديثاً للأنظمة تنال هذه المكاسب، والتي تعامله بوصفه استمارةً تُملأ تدفع الكلفة ولا تنال منها شيئاً.
والنصف الآخر من الفرصة دفاعي: بيانات فواتير نظيفة ومهيكلة وكاملة هي بالضبط ما يجعل أي تدقيق حدثاً بلا وقائع.
الأسئلة الشائعة
هل تسري الفوترة الإلكترونية على الشركات الصغيرة غير المسجَّلة في ضريبة القيمة المضافة؟
نعم من حيث المبدأ. فالقرار الوزاري رقم 243 لسنة 2025 يطبّق النظام على أي شخص يمارس أعمالاً في الدولة في كل معاملة تجارية، لا على المسجَّلين في الضريبة وحدهم، مع استثناءات محدَّدة مثل بعض الخدمات المالية وأنشطة الجهات الحكومية السيادية. أما معاملات البيع للمستهلكين (B2C) فخارج النطاق حالياً إلى أن يحدّد الوزير موعداً لها.
ما غرامات التأخّر عن مواعيد الفوترة الإلكترونية في الإمارات؟
حدّد قرار مجلس الوزراء رقم 106 لسنة 2025 غرامة 5,000 درهم عن كل شهر لا تكون فيه الشركة قد عيّنت مزوّد خدمة معتمَداً أو طبّقت النظام في موعده. وكل فاتورة أو إشعار دائن لا يُصدَر عبر النظام يكلّف 100 درهم، بحدّ أقصى 5,000 درهم شهرياً، والتأخّر في إبلاغ الهيئة بعطل النظام يكلّف 1,000 درهم عن كل يوم.
هل فاتورة PDF المرسلة بالبريد الإلكتروني فاتورة إلكترونية وفق قواعد الإمارات؟
لا. تنصّ وزارة المالية على أن الصيغ غير المهيكلة — PDF ومستندات Word والصور والنسخ الممسوحة ضوئياً ورسائل البريد — ليست فواتير إلكترونية. فالفاتورة المطابقة بيانات مهيكلة بصيغة PINT AE تُتبادَل عبر مزوّد الخدمة المعتمَد وتُبلَّغ بها الهيئة الاتحادية للضرائب. ويمكنك إرسال نسخة PDF للعميل الذي يطلبها، لكن لا اعتبار تنظيمياً لها.
المصادر
- وزارة المالية الإماراتية — بوابة برنامج الفوترة الإلكترونية (تاريخ الاطّلاع 2026-09-15)
- وزارة المالية — القرار الوزاري رقم 244 لسنة 2025 بشأن تطبيق نظام الفوترة الإلكترونية (PDF) (تاريخ الاطّلاع 2026-09-15)
- وزارة المالية — القرار الوزاري رقم 66 لسنة 2026 بتعديل القرار 244 لسنة 2025 (تمديد موعد تعيين المزوّد إلى 30 أكتوبر 2026) (PDF) (تاريخ الاطّلاع 2026-09-15)
- وزارة المالية — القرار الوزاري رقم 243 لسنة 2025 بشأن نظام الفوترة الإلكترونية (النطاق والاستثناءات) (PDF) (تاريخ الاطّلاع 2026-09-15)
- وزارة المالية — قرار مجلس الوزراء رقم 106 لسنة 2025 بشأن المخالفات والغرامات الإدارية لنظام الفوترة الإلكترونية (PDF) (تاريخ الاطّلاع 2026-09-15)
- وزارة المالية — تعريف ببرنامج الفوترة الإلكترونية، 30 يونيو 2026 (PDF بالإنجليزية) (تاريخ الاطّلاع 2026-09-15)
- وزارة المالية — قائمة مزوّدي خدمات الفوترة الإلكترونية المعتمَدين (القائمة الرسمية) (تاريخ الاطّلاع 2026-09-15)
- الهيئة الاتحادية للضرائب — الفوترة الإلكترونية في الإمارات (تاريخ الاطّلاع 2026-09-15)
- OpenPeppol — مواصفة PINT AE Billing (الإمارات) (تاريخ الاطّلاع 2026-09-15)
أين موقعنا
«بيغ بانغ لحلول تقنية المعلومات» شركة تقنية معلومات لا مستشار ضرائب، والأسئلة الضريبية مكانها محاسبك. أما ما نتولّاه فهو الطبقة التي يقع عليها التكليف فعلاً: الأنظمة التي تُصدر فواتيرك، والبيانات داخلها، والتكامل بين برمجياتك ومزوّد معتمَد.
فإن كانت فوترتك تعمل على شيء لن يُخرج ملفّاً مهيكلاً — جدول بيانات، أو نظام متقادم لا يدعمه أحد، أو أربع أدوات مختلفة يخالف بعضها بعضاً — فالجواب الصادق أن الموعد النهائي قرارٌ برمجي، والأفضل اتخاذه الآن ومعك وقت لا عند حلول الموعد وليس معك شيء. تواصل معنا وننظر فيما تشغّله فعلاً ونخبرك بما يحتاجه.
تحدّث إلينا مباشرةً — نردّ عادةً خلال دقائق في ساعات العمل.